Phần 2: Hiểu Chi Phí Và Các Khoản Phải Trả Của Medicare Năm 2026
“Được bảo hiểm” không có nghĩa là “miễn phí”
Medicare chi trả phần lớn các chi phí y tế đủ điều kiện, nhưng người thụ hưởng vẫn có thể phải trả phí bảo hiểm, tiền khấu trừ, khoản đồng trả và đồng bảo hiểm. Họ cũng có thể phải trả toàn bộ chi phí cho những dịch vụ Medicare không bảo hiểm.
Đối với người Hưu Trí sống bằng thu nhập cố định, bài học quan trọng nhất là: đừng lập ngân sách chăm sóc sức khỏe chỉ dựa vào phí bảo hiểm Phần B.
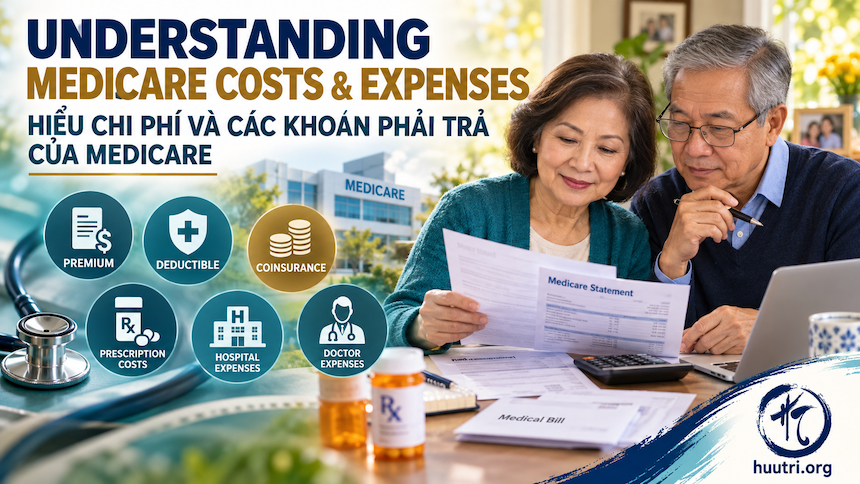
Bốn loại chi phí
- Phí bảo hiểm—premium là số tiền phải trả để duy trì bảo hiểm.
- Tiền khấu trừ—deductible là số tiền quý vị phải tự trả trước khi bảo hiểm bắt đầu chi trả phần của mình.
- Đồng bảo hiểm—coinsurance là tỷ lệ phần trăm của chi phí được chấp thuận mà quý vị phải trả.
- Khoản đồng trả—copayment là số tiền cố định phải trả cho một dịch vụ hoặc thuốc.
 Chi phí Phần A trong năm 2026
Khoảng 99% người thụ hưởng Medicare không phải trả phí bảo hiểm Phần A vì bản thân hoặc người phối ngẫu đã tích lũy ít nhất 40 tín chỉ làm việc Medicare, thường tương đương 10 năm đóng thuế Medicare. Người phải mua Phần A sẽ trả $311 hoặc $565 mỗi tháng trong năm 2026, tùy quá trình làm việc và đóng thuế Medicare.
Tiền khấu trừ bệnh viện của Phần A là $1,736 cho mỗi thời kỳ quyền lợi, không phải cho mỗi năm dương lịch. Một thời kỳ quyền lợi mới có thể bắt đầu sau khi người thụ hưởng đã ra khỏi bệnh viện hoặc cơ sở điều dưỡng chuyên môn trong 60 ngày liên tục. Vì vậy, một người có thể phải trả tiền khấu trừ Phần A nhiều hơn một lần trong cùng một năm.
Đối với thời gian nằm bệnh viện nội trú được bảo hiểm trong năm 2026:
- Ngày 1–60: $0 đồng bảo hiểm mỗi ngày sau khi trả tiền khấu trừ.
- Ngày 61–90: $434 mỗi ngày.
- Ngày 91–150: $868 cho mỗi ngày dự trữ trọn đời.
- Sau ngày 150: người thụ hưởng tự trả toàn bộ chi phí.
Đối với thời gian nằm tại cơ sở điều dưỡng chuyên môn hội đủ điều kiện, ngày 1–20 có mức đồng bảo hiểm $0 mỗi ngày; ngày 21–100 là $217 mỗi ngày; sau ngày 100, người thụ hưởng tự trả toàn bộ. Đây là quyền lợi chăm sóc chuyên môn có giới hạn—không phải bảo hiểm viện dưỡng lão vô thời hạn.
Chi phí Phần B trong năm 2026
Phí bảo hiểm Phần B tiêu chuẩn là $202.90 mỗi tháng. Tiền khấu trừ hằng năm là $283. Sau khi trả tiền khấu trừ, người thụ hưởng thường trả 20% mức giá được Medicare chấp thuận cho các dịch vụ Phần B được bảo hiểm, nếu cơ sở hoặc chuyên viên y tế chấp nhận mức thanh toán do Medicare ấn định—“accepts assignment.”
Medicare Nguyên Thủy không có mức tự trả tối đa hằng năm cho dịch vụ Phần A và Phần B. Đây là một lý do khiến một số người mua thêm Medigap hoặc chọn Medicare Advantage, vốn có mức tự trả tối đa hằng năm đối với các dịch vụ Phần A và Phần B được bảo hiểm.
Thu nhập cao hơn có thể làm tăng phí Phần B và Phần D
Sở An Sinh Xã Hội thường sử dụng lợi tức gộp điều chỉnh có sửa đổi—modified adjusted gross income, hay MAGI—trên hồ sơ khai thuế của hai năm trước. Vì vậy, IRMAA năm 2026 thường dựa trên thu nhập năm 2024.
Mức phí Phần B năm 2026 dưới đây áp dụng cho mỗi người thụ hưởng:
| MAGI 2024—khai thuế cá nhân | MAGI 2024—khai thuế chung | Phí Phần B mỗi tháng năm 2026 |
| $109,000 trở xuống | $218,000 trở xuống | $202.90 |
| Trên $109,000–$137,000 | Trên $218,000–$274,000 | $284.10 |
| Trên $137,000–$171,000 | Trên $274,000–$342,000 | $405.80 |
| Trên $171,000–$205,000 | Trên $342,000–$410,000 | $527.50 |
| Trên $205,000–dưới $500,000 | Trên $410,000–dưới $750,000 | $649.20 |
| $500,000 trở lên | $750,000 trở lên | $689.90 |
Người đã kết hôn, sống chung với người phối ngẫu trong năm thuế nhưng khai thuế riêng sẽ chịu các mức thu nhập khác. Trong năm 2026, MAGI trên $109,000 nhưng dưới $391,000 dẫn đến phí Phần B $649.20 mỗi tháng; MAGI từ $391,000 trở lên dẫn đến phí $689.90.
Việc nghỉ hưu, giảm giờ làm, ly dị, kết hôn, hủy hôn hoặc người phối ngẫu qua đời có thể là lý do để yêu cầu Sở An Sinh Xã Hội sử dụng thông tin thu nhập mới hơn. Mẫu SSA-44 thường được dùng cho các biến cố thay đổi cuộc sống hội đủ điều kiện.
Chi phí Phần D trong năm 2026
Phí bảo hiểm, danh mục thuốc, tiền khấu trừ, nhà thuốc và khoản đồng trả của Phần D khác nhau tùy chương trình. Trong năm 2026, không chương trình Phần D nào được có tiền khấu trừ cao hơn $615. Đối với thuốc thuộc Phần D được bảo hiểm, tổng số tiền tự trả hằng năm được giới hạn ở $2,100 trong năm 2026. Phí bảo hiểm và chi phí thuốc không được chương trình bảo hiểm thường không được tính vào giới hạn này.
Độc giả nên so sánh chương trình bằng tên chính xác, liều lượng và số lượng của từng loại thuốc. Một chương trình có phí bảo hiểm thấp vẫn có thể rất tốn kém nếu thuốc không nằm trong danh mục, bị xếp vào bậc giá cao hoặc cần chấp thuận trước.
Chi phí Medicare Advantage và Medigap
Chi phí Medicare Advantage khác nhau tùy quận hạt và chương trình. Một chương trình có thể quảng cáo phí bảo hiểm bổ sung $0, nhưng người thụ hưởng vẫn phải tiếp tục trả phí Phần B. Hãy kiểm tra khoản đồng trả khi gặp bác sĩ gia đình và bác sĩ chuyên khoa, chi phí nằm bệnh viện, chi phí thuốc, giới hạn nha khoa, quy định mạng lưới và mức tự trả y tế tối đa.
Medigap có phí bảo hiểm tư nhân riêng. Medigap có thể giảm những khoản chia sẻ chi phí khó dự đoán của Phần A và Phần B, nhưng thường không bảo hiểm nha khoa định kỳ, thị lực định kỳ, máy trợ thính, chăm sóc dài hạn hoặc thuốc theo toa ngoại trú.
Lập ba ngân sách chăm sóc sức khỏe
Thay vì chỉ ước tính một con số, hãy chuẩn bị ba ngân sách:
- Một năm bình thường: Phí bảo hiểm, khám định kỳ, thuốc thường dùng, cùng chi phí nha khoa, thị lực và thính lực.
- Một năm khó khăn: Chụp hình y khoa, trị liệu, khám chuyên khoa, giải phẫu ngoại trú hoặc nằm bệnh viện.
- Một năm sử dụng nhiều dịch vụ nhất trong phạm vi bảo hiểm: Mức tự trả tối đa của Medicare Advantage, hoặc một năm dùng nhiều dịch vụ Medicare Nguyên Thủy với các quyền lợi Medigap áp dụng.
Đừng quên những chi phí dễ bị bỏ sót: di chuyển, trợ giúp của người chăm sóc, thuốc không được bảo hiểm, chăm sóc ở nước ngoài, nha khoa, kính mắt và máy trợ thính.
Có các chương trình trợ giúp
Medicare Savings Programs có thể giúp người hội đủ điều kiện trả phí Phần A hoặc Phần B và, trong một số trường hợp, tiền khấu trừ cùng các khoản chia sẻ chi phí. Extra Help có thể giảm chi phí Phần D. Quy định về điều kiện và cách mỗi tiểu bang tính thu nhập, tài sản có thể khác nhau; vì vậy, độc giả vẫn nên nộp đơn ngay cả khi không chắc mình đủ điều kiện.
Điều cần ghi nhớ
Chi phí Medicare thực sự là tổng số phí bảo hiểm cộng với số tiền quý vị phải trả khi sử dụng dịch vụ. Hãy đánh giá một chương trình cho cả năm khỏe mạnh lẫn năm sức khỏe khó khăn—không chỉ nhìn vào giá quảng cáo.
-Phan Trần Hương-
Nguồn tham khảo và đọc thêm
- Medicare: Chi phí năm 2026
- CMS: Phí bảo hiểm và tiền khấu trừ Phần A, Phần B năm 2026
- CMS: Hướng dẫn thiết kế lại Phần D năm 2026
- Các Chương Trình Tiết Kiệm Medicare
“Được bảo hiểm” không có nghĩa là “miễn phí”
Medicare chi trả phần lớn các chi phí y tế đủ điều kiện, nhưng người thụ hưởng vẫn có thể phải trả phí bảo hiểm, tiền khấu trừ, khoản đồng trả và đồng bảo hiểm. Họ cũng có thể phải trả toàn bộ chi phí cho những dịch vụ Medicare không bảo hiểm.
Đối với người Hưu Trí sống bằng thu nhập cố định, bài học quan trọng nhất là: đừng lập ngân sách chăm sóc sức khỏe chỉ dựa vào phí bảo hiểm Phần B.
Bốn loại chi phí
- Phí bảo hiểm—premium là số tiền phải trả để duy trì bảo hiểm.
- Tiền khấu trừ—deductible là số tiền quý vị phải tự trả trước khi bảo hiểm bắt đầu chi trả phần của mình.
- Đồng bảo hiểm—coinsurance là tỷ lệ phần trăm của chi phí được chấp thuận mà quý vị phải trả.
- Khoản đồng trả—copayment là số tiền cố định phải trả cho một dịch vụ hoặc thuốc.
Chi phí Phần A trong năm 2026
Khoảng 99% người thụ hưởng Medicare không phải trả phí bảo hiểm Phần A vì bản thân hoặc người phối ngẫu đã tích lũy ít nhất 40 tín chỉ làm việc Medicare, thường tương đương 10 năm đóng thuế Medicare. Người phải mua Phần A sẽ trả $311 hoặc $565 mỗi tháng trong năm 2026, tùy quá trình làm việc và đóng thuế Medicare.
Tiền khấu trừ bệnh viện của Phần A là $1,736 cho mỗi thời kỳ quyền lợi, không phải cho mỗi năm dương lịch. Một thời kỳ quyền lợi mới có thể bắt đầu sau khi người thụ hưởng đã ra khỏi bệnh viện hoặc cơ sở điều dưỡng chuyên môn trong 60 ngày liên tục. Vì vậy, một người có thể phải trả tiền khấu trừ Phần A nhiều hơn một lần trong cùng một năm.
Đối với thời gian nằm bệnh viện nội trú được bảo hiểm trong năm 2026:
- Ngày 1–60: $0 đồng bảo hiểm mỗi ngày sau khi trả tiền khấu trừ.
- Ngày 61–90: $434 mỗi ngày.
- Ngày 91–150: $868 cho mỗi ngày dự trữ trọn đời.
- Sau ngày 150: người thụ hưởng tự trả toàn bộ chi phí.
Đối với thời gian nằm tại cơ sở điều dưỡng chuyên môn hội đủ điều kiện, ngày 1–20 có mức đồng bảo hiểm $0 mỗi ngày; ngày 21–100 là $217 mỗi ngày; sau ngày 100, người thụ hưởng tự trả toàn bộ. Đây là quyền lợi chăm sóc chuyên môn có giới hạn—không phải bảo hiểm viện dưỡng lão vô thời hạn.
Chi phí Phần B trong năm 2026
Phí bảo hiểm Phần B tiêu chuẩn là $202.90 mỗi tháng. Tiền khấu trừ hằng năm là $283. Sau khi trả tiền khấu trừ, người thụ hưởng thường trả 20% mức giá được Medicare chấp thuận cho các dịch vụ Phần B được bảo hiểm, nếu cơ sở hoặc chuyên viên y tế chấp nhận mức thanh toán do Medicare ấn định—“accepts assignment.”
Medicare Nguyên Thủy không có mức tự trả tối đa hằng năm cho dịch vụ Phần A và Phần B. Đây là một lý do khiến một số người mua thêm Medigap hoặc chọn Medicare Advantage, vốn có mức tự trả tối đa hằng năm đối với các dịch vụ Phần A và Phần B được bảo hiểm.
Thu nhập cao hơn có thể làm tăng phí Phần B và Phần D
Sở An Sinh Xã Hội thường sử dụng lợi tức gộp điều chỉnh có sửa đổi—modified adjusted gross income, hay MAGI—trên hồ sơ khai thuế của hai năm trước. Vì vậy, IRMAA năm 2026 thường dựa trên thu nhập năm 2024.
Mức phí Phần B năm 2026 dưới đây áp dụng cho mỗi người thụ hưởng:
| MAGI 2024—khai thuế cá nhân | MAGI 2024—khai thuế chung | Phí Phần B mỗi tháng năm 2026 |
| $109,000 trở xuống | $218,000 trở xuống | $202.90 |
| Trên $109,000–$137,000 | Trên $218,000–$274,000 | $284.10 |
| Trên $137,000–$171,000 | Trên $274,000–$342,000 | $405.80 |
| Trên $171,000–$205,000 | Trên $342,000–$410,000 | $527.50 |
| Trên $205,000–dưới $500,000 | Trên $410,000–dưới $750,000 | $649.20 |
| $500,000 trở lên | $750,000 trở lên | $689.90 |
Người đã kết hôn, sống chung với người phối ngẫu trong năm thuế nhưng khai thuế riêng sẽ chịu các mức thu nhập khác. Trong năm 2026, MAGI trên $109,000 nhưng dưới $391,000 dẫn đến phí Phần B $649.20 mỗi tháng; MAGI từ $391,000 trở lên dẫn đến phí $689.90.
Việc nghỉ hưu, giảm giờ làm, ly dị, kết hôn, hủy hôn hoặc người phối ngẫu qua đời có thể là lý do để yêu cầu Sở An Sinh Xã Hội sử dụng thông tin thu nhập mới hơn. Mẫu SSA-44 thường được dùng cho các biến cố thay đổi cuộc sống hội đủ điều kiện.
Chi phí Phần D trong năm 2026
Phí bảo hiểm, danh mục thuốc, tiền khấu trừ, nhà thuốc và khoản đồng trả của Phần D khác nhau tùy chương trình. Trong năm 2026, không chương trình Phần D nào được có tiền khấu trừ cao hơn $615. Đối với thuốc thuộc Phần D được bảo hiểm, tổng số tiền tự trả hằng năm được giới hạn ở $2,100 trong năm 2026. Phí bảo hiểm và chi phí thuốc không được chương trình bảo hiểm thường không được tính vào giới hạn này.
Độc giả nên so sánh chương trình bằng tên chính xác, liều lượng và số lượng của từng loại thuốc. Một chương trình có phí bảo hiểm thấp vẫn có thể rất tốn kém nếu thuốc không nằm trong danh mục, bị xếp vào bậc giá cao hoặc cần chấp thuận trước.
Chi phí Medicare Advantage và Medigap
Chi phí Medicare Advantage khác nhau tùy quận hạt và chương trình. Một chương trình có thể quảng cáo phí bảo hiểm bổ sung $0, nhưng người thụ hưởng vẫn phải tiếp tục trả phí Phần B. Hãy kiểm tra khoản đồng trả khi gặp bác sĩ gia đình và bác sĩ chuyên khoa, chi phí nằm bệnh viện, chi phí thuốc, giới hạn nha khoa, quy định mạng lưới và mức tự trả y tế tối đa.
Medigap có phí bảo hiểm tư nhân riêng. Medigap có thể giảm những khoản chia sẻ chi phí khó dự đoán của Phần A và Phần B, nhưng thường không bảo hiểm nha khoa định kỳ, thị lực định kỳ, máy trợ thính, chăm sóc dài hạn hoặc thuốc theo toa ngoại trú.
Lập ba ngân sách chăm sóc sức khỏe
Thay vì chỉ ước tính một con số, hãy chuẩn bị ba ngân sách:
- Một năm bình thường: Phí bảo hiểm, khám định kỳ, thuốc thường dùng, cùng chi phí nha khoa, thị lực và thính lực.
- Một năm khó khăn: Chụp hình y khoa, trị liệu, khám chuyên khoa, giải phẫu ngoại trú hoặc nằm bệnh viện.
- Một năm sử dụng nhiều dịch vụ nhất trong phạm vi bảo hiểm: Mức tự trả tối đa của Medicare Advantage, hoặc một năm dùng nhiều dịch vụ Medicare Nguyên Thủy với các quyền lợi Medigap áp dụng.
Đừng quên những chi phí dễ bị bỏ sót: di chuyển, trợ giúp của người chăm sóc, thuốc không được bảo hiểm, chăm sóc ở nước ngoài, nha khoa, kính mắt và máy trợ thính.
Có các chương trình trợ giúp
Medicare Savings Programs có thể giúp người hội đủ điều kiện trả phí Phần A hoặc Phần B và, trong một số trường hợp, tiền khấu trừ cùng các khoản chia sẻ chi phí. Extra Help có thể giảm chi phí Phần D. Quy định về điều kiện và cách mỗi tiểu bang tính thu nhập, tài sản có thể khác nhau; vì vậy, độc giả vẫn nên nộp đơn ngay cả khi không chắc mình đủ điều kiện.
Điều cần ghi nhớ
Chi phí Medicare thực sự là tổng số phí bảo hiểm cộng với số tiền quý vị phải trả khi sử dụng dịch vụ. Hãy đánh giá một chương trình cho cả năm khỏe mạnh lẫn năm sức khỏe khó khăn—không chỉ nhìn vào giá quảng cáo.
-Phan Trần Hương-
Nguồn tham khảo và đọc thêm