Google và Microsoft đang triển khai các chương trình khuyến khích nhân viên tự nguyện nghỉ việc trong lúc ngành công nghệ Hoa Kỳ đầu tư hàng trăm tỷ Mỹ kim vào trí tuệ nhân tạo (AI). Đối với những người lao động ở độ tuổi 50–60, cũng như giới trẻ từng kỳ vọng làm việc lâu dài tại các tập đoàn công nghệ lớn, sự thay đổi này đặt ra một câu hỏi quan trọng: Liệu một công việc lương cao tại công ty lớn còn đủ để bảo đảm tương lai hưu trí?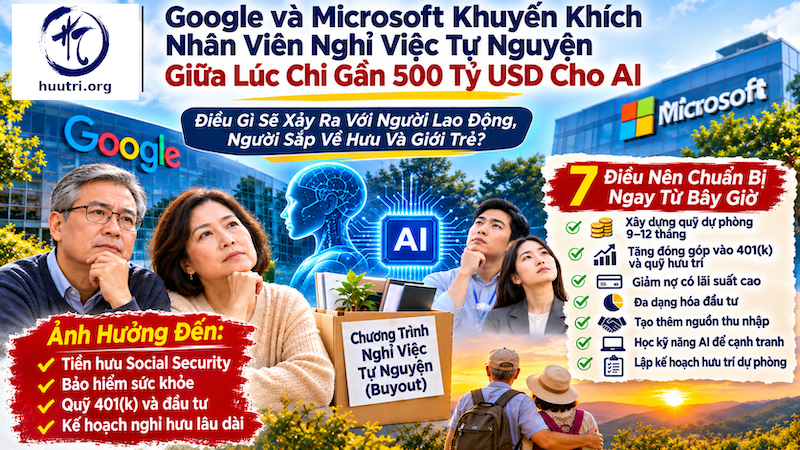
- Thung Lũng Silicon bước vào thời đại mới: Hàng trăm tỷ Mỹ kim dành cho AI, nhưng việc làm không còn được bảo đảm
Trong nhiều thập niên, được tuyển dụng vào Google, Microsoft, Amazon hoặc một tập đoàn công nghệ hàng đầu Hoa Kỳ được xem là một thành công lớn trong sự nghiệp.
Những công ty này nổi tiếng với mức lương hấp dẫn, cổ phiếu thưởng, bảo hiểm sức khỏe, chương trình tiết kiệm hưu trí 401(k) và nhiều cơ hội thăng tiến.
Nhiều nhân viên từng tin rằng chỉ cần làm việc tại một tập đoàn công nghệ lớn trong 20 hoặc 30 năm, họ có thể tích lũy đủ tài sản để nghỉ hưu thoải mái.
Tuy nhiên, trong năm 2026, quan niệm này đang bị thử thách.
Google và Microsoft đã triển khai hoặc mở rộng các chương trình khuyến khích nhân viên tự nguyện nghỉ việc, trong khi tiếp tục đầu tư mạnh vào trí tuệ nhân tạo.
Microsoft công bố chương trình tự nguyện nghỉ việc quy mô lớn vào tháng 10, còn Google mở rộng chương trình tương tự ra nhiều quốc gia trong tháng 11.
Theo MarketWatch, bốn tập đoàn công nghệ lớn của Hoa Kỳ gồm Microsoft, Alphabet (công ty mẹ của Google), Amazon và Meta (Facebook, Instagram) đã chi khoảng 496,7 tỷ USD cho tài sản, thiết bị và cơ sở hạ tầng trong chín tháng đầu năm 2026.
Đây là con số gần nửa ngàn tỷ Mỹ kim chỉ trong chín tháng.
Cần lưu ý rằng khoản tiền này là tổng chi tiêu đầu tư của cả bốn tập đoàn, không phải riêng Google và Microsoft, và cũng không hoàn toàn dành cho AI. Tuy nhiên, phần đáng kể trong các khoản đầu tư đang hỗ trợ việc phát triển AI và điện toán đám mây.
Các công ty đang xây dựng những trung tâm dữ liệu khổng lồ, mua bộ xử lý AI tiên tiến, mở rộng hệ thống điện toán và phát triển các công nghệ tự động hóa ngày càng tinh vi.
Những khoản đầu tư này có thể tạo ra nhiều cơ hội kinh doanh mới và nâng cao năng suất. Đồng thời, chúng cũng đòi hỏi nguồn vốn rất lớn, khiến các doanh nghiệp phải xem xét lại chi phí điều hành và cách tổ chức nhân sự.
Một trong những kết quả là các chương trình tái cấu trúc, giảm nhân sự và khuyến khích nhân viên tự nguyện rời công ty.
Đối với người lao động ở độ tuổi 50 hoặc đầu 60, sự thay đổi này có thể ảnh hưởng trực tiếp đến kế hoạch nghỉ hưu đã chuẩn bị trong nhiều năm.
Trong khi đó, giới trẻ cũng phải đối diện với thực tế rằng con đường làm việc lâu dài tại một công ty lớn để tích lũy quyền lợi hưu trí không còn chắc chắn như trước.
- Microsoft đề nghị khoảng 60.000 nhân viên tham gia chương trình tự nguyện nghỉ việc
Ngày 26 tháng 10, 2026, Microsoft công bố chương trình Voluntary Exit Offer (VEO), tức chương trình đề nghị nhân viên tự nguyện nghỉ việc có hỗ trợ tài chính.
Khoảng 60.000 nhân viên đủ điều kiện có thể tham gia, tương đương gần 27% lực lượng lao động toàn cầu của công ty.
Chương trình áp dụng cho một số nhân viên tại Hoa Kỳ, Canada, Anh Quốc và Ấn Độ.
Theo thông báo của Microsoft, nhân viên được chấp thuận tham gia có thể nhận hỗ trợ tài chính và các nguồn trợ giúp để chuẩn bị cho giai đoạn chuyển đổi nghề nghiệp.
Điều kiện tham gia thay đổi tùy theo bộ phận và cấp bậc công việc.
Đáng chú ý, đây không phải chương trình đầu tiên của Microsoft trong năm 2026.
Tháng 4–5, 2026: Microsoft triển khai một chương trình nghỉ hưu tự nguyện dành cho khoảng 8.750 nhân viên đủ điều kiện tại Hoa Kỳ. Theo các báo cáo, hơn 30% số người được đề nghị đã chấp thuận.
Tháng 10, 2026: Công ty tiếp tục công bố chương trình lớn hơn, dành cho khoảng 60.000 nhân viên đủ điều kiện tại bốn quốc gia.
Chương trình thứ hai không chỉ dành riêng cho nhân viên lớn tuổi mà còn áp dụng cho một số cấp bậc công việc nhất định.
Microsoft cho biết việc điều chỉnh nhân sự nhằm thích ứng với nhu cầu kinh doanh đang thay đổi. Công ty không tuyên bố rằng toàn bộ chương trình nghỉ việc là hậu quả trực tiếp của việc chi tiêu cho AI.
Tuy nhiên, chương trình diễn ra trong lúc Microsoft tiếp tục mở rộng đầu tư vào cơ sở hạ tầng AI.
Theo CBS News, Microsoft dự kiến chi khoảng 175 tỷ USD cho cơ sở hạ tầng AI trong năm 2026.
Điều này cho thấy một thực tế đáng chú ý: Một tập đoàn có thể đầu tư hàng trăm tỷ Mỹ kim vào công nghệ mới, đồng thời giảm bớt nhân sự tại những bộ phận khác.
- Google mở rộng chương trình tự nguyện nghỉ việc ra nhiều quốc gia
Ngày 4 tháng 11, Reuters đưa tin Google đã mở rộng chương trình khuyến khích nhân viên tự nguyện nghỉ việc tại Canada, Pháp, Đức, Nhật Bản và Thụy Sĩ.
Trước đó, Google đã thực hiện những chương trình tương tự tại một số bộ phận ở Hoa Kỳ và Anh Quốc.
Việc mở rộng ra quốc tế bắt đầu từ tháng 6, nhưng thông tin được công bố rộng rãi hơn vào tháng 11.
Tại Thụy Sĩ, theo Reuters, nhân viên được chấp thuận có thể nhận một tháng lương cho mỗi năm làm việc, tối đa 12 tháng lương.
Tuy nhiên, không phải tất cả nhân viên Google đều đủ điều kiện tham gia. Công ty cũng chưa công bố tổng số người đã chấp thuận các đề nghị này.
Đáng chú ý, những bộ phận tập trung vào AI, trong đó có Google DeepMind, đã được miễn trừ trong một số đợt đề nghị nghỉ việc trước đây.
Điều này phản ảnh xu hướng đang hình thành trong ngành công nghệ: Các công ty có thể cắt giảm nhân viên tại một số bộ phận, nhưng vẫn tiếp tục tuyển dụng chuyên gia AI, kỹ sư phần mềm chuyên biệt và nhân sự phát triển công nghệ mới.
- Những công ty công nghệ Mỹ nào khác đã giảm nhân sự trong năm 2026?
Google và Microsoft không phải những công ty duy nhất đang điều chỉnh lực lượng lao động.
Tuy nhiên, cần phân biệt giữa chương trình tự nguyện nghỉ việc có hỗ trợ tài chính và việc công ty chủ động sa thải nhân viên.
| Công ty | Hoạt động được ghi nhận trong năm 2026 |
| Microsoft | Hai chương trình tự nguyện nghỉ việc, với khoảng 8.750 và 60.000 nhân viên đủ điều kiện |
| Google (Alphabet) | Mở rộng chương trình tự nguyện nghỉ việc sang nhiều quốc gia |
| Amazon | Công bố cắt giảm khoảng 16.000 việc làm trong tháng 1 |
| Meta (Facebook) | Có báo cáo về kế hoạch cắt giảm khoảng 8.000 việc làm và không tuyển người thay thế một số vị trí |
| Oracle | Có báo cáo về việc cắt giảm nhân sự quy mô lớn, với một số ước tính lên đến 30.000 vị trí |
| Salesforce | Có báo cáo về khoảng 1.000 vị trí bị cắt giảm trong quá trình tăng cường tự động hóa |
| Intel | Tiếp tục tái cấu trúc và thực hiện các biện pháp hỗ trợ nhân viên nghỉ việc |
Một số con số là ước tính được báo chí ghi nhận, không phải số nhân viên thực tế đã nghỉ việc được xác nhận cuối cùng. Các công ty trong những hàng cuối không nhất thiết đã công bố chương trình tự nguyện nghỉ việc tương tự Microsoft hoặc Google.
Sự khác biệt này rất quan trọng.
Trong chương trình tự nguyện nghỉ việc, nhân viên đủ điều kiện thường có cơ hội xem xét khoản hỗ trợ tài chính trước khi quyết định.
Ngược lại, khi công ty sa thải nhân viên, quyết định chấm dứt việc làm do phía công ty đưa ra. Quyền lợi trợ cấp thôi việc, bảo hiểm và trợ cấp thất nghiệp có thể khác nhau.
Dù theo hình thức nào, người lao động cũng không nên mặc nhiên cho rằng họ sẽ tiếp tục được hưởng bảo hiểm sức khỏe hoặc các quyền lợi hưu trí như khi còn làm việc.
- Vì sao người lao động ở độ tuổi 50–60 chịu nhiều rủi ro nhất?
Hãy xét một trường hợp giả định.
Một quản lý kỹ thuật 58 tuổi đã làm việc 22 năm tại một tập đoàn công nghệ lớn.
Người này có:
- Mức lương 180.000 USD mỗi năm.
- Khoản tiết kiệm hưu trí 850.000 USD.
- Một căn nhà vẫn đang trả tiền vay ngân hàng.
- Dự định nghỉ hưu ở tuổi 67.
Nếu công ty đề nghị một khoản hỗ trợ tương đương 12 tháng lương để nghỉ việc, đây có thể là một số tiền hấp dẫn.
Nhưng điều gì sẽ xảy ra sau 12 tháng?
Nếu người này không tìm được công việc có mức lương tương đương trong hai hoặc ba năm tiếp theo, kế hoạch hưu trí có thể bị ảnh hưởng nghiêm trọng.
Mất thu nhập trong những năm có mức lương cao nhất
Nhiều người ở độ tuổi 50 đang có mức thu nhập cao nhất trong sự nghiệp.
Đây cũng là giai đoạn họ có khả năng đóng góp nhiều nhất vào chương trình 401(k), IRA và các khoản đầu tư dài hạn.
Nếu mất việc ở tuổi 58 thay vì tiếp tục làm việc đến 65 hoặc 67, họ có thể mất từ bảy đến chín năm thu nhập, tiền đóng góp hưu trí của công ty và cơ hội gia tăng tài sản đầu tư.
Mặc dù luật pháp Hoa Kỳ nghiêm cấm kỳ thị tuổi tác trong tuyển dụng, người lao động lớn tuổi vẫn có thể gặp khó khăn khi tìm việc mới với mức lương tương đương.
Tiền tiết kiệm hưu trí có thể phải sử dụng sớm hơn dự định
Một người dự định nghỉ hưu ở tuổi 67 nhưng phải ngừng làm việc từ tuổi 58 sẽ cần trang trải thêm chín năm sinh hoạt trước thời điểm dự tính.
Nếu chi phí sinh hoạt là 6.000 USD mỗi tháng, người này cần 72.000 USD mỗi năm, chưa kể thuế.
Ngay cả khoản trợ cấp nghỉ việc khá lớn cũng có thể nhanh chóng cạn kiệt nếu không có nguồn thu nhập thay thế.
Bảo hiểm sức khỏe trở thành gánh nặng lớn
Phần lớn người Mỹ đủ điều kiện tham gia Medicare khi tròn 65 tuổi.
Một người nghỉ việc ở tuổi 58 có thể phải tự tìm bảo hiểm sức khỏe trong bảy năm trước khi đủ tuổi Medicare.
Những lựa chọn có thể gồm bảo hiểm từ công việc của người phối ngẫu, chương trình COBRA hoặc bảo hiểm qua thị trường Affordable Care Act (ACA).
COBRA thường khá tốn kém vì người nghỉ việc có thể phải trả toàn bộ phí bảo hiểm, bao gồm cả phần trước đây do công ty đóng, cộng thêm phí hành chính.
Theo quy định liên bang, COBRA thường chỉ kéo dài 18 tháng đối với trường hợp chấm dứt việc làm, mặc dù có một số ngoại lệ và quy định riêng của tiểu bang.
Đối với người sắp tròn 65 tuổi, cần đặc biệt lưu ý thời hạn ghi danh Medicare. COBRA không được xem là bảo hiểm dựa trên việc làm hiện tại để được hoãn ghi danh Medicare Part B mà không bị phạt.
Quyền lợi Social Security có thể thấp hơn dự tính
Người lao động có thể bắt đầu nhận tiền hưu Social Security từ tuổi 62.
Tuy nhiên, nếu nhận trước tuổi hưu toàn phần, số tiền hàng tháng sẽ bị giảm vĩnh viễn so với mức được hưởng ở tuổi hưu toàn phần.
Đối với người sinh năm 1960 trở về sau, tuổi hưu toàn phần là 67.
Người ngừng làm việc sớm cũng có thể mất cơ hội thay thế những năm có thu nhập thấp trong 35 năm thu nhập được dùng để tính quyền lợi Social Security.
Vì vậy, nghỉ việc ở tuổi 60 không có nghĩa là nên lập tức quyết định nhận Social Security ở tuổi 62.
Cần xem xét tình trạng sức khỏe, thu nhập gia đình, tài sản tiết kiệm, thuế và tuổi thọ dự kiến.
Cổ phiếu công ty có thể tạo ra hai rủi ro cùng lúc
Nhiều nhân viên công nghệ nhận một phần thu nhập dưới hình thức cổ phiếu thưởng, cổ phiếu hạn chế (RSU) hoặc quyền mua cổ phiếu.
Điều này có thể tạo ra rủi ro tập trung tài sản.
Cùng một công ty vừa cung cấp tiền lương, vừa chiếm tỷ trọng lớn trong tài sản đầu tư của nhân viên.
Nếu công ty gặp khó khăn, người lao động có thể vừa mất việc, vừa chứng kiến giá trị cổ phiếu mình đang nắm giữ giảm mạnh.
Trước khi chấp thuận nghỉ việc, cần kiểm tra các cổ phiếu chưa được chuyển quyền sở hữu, thời hạn thực hiện quyền mua cổ phiếu và những hậu quả về thuế.
- Giới trẻ có còn nên đặt tương lai vào các tập đoàn công nghệ lớn?
Ảnh hưởng của cuộc chuyển đổi AI không chỉ giới hạn ở người lao động lớn tuổi.
Trong nhiều thập niên, sinh viên tốt nghiệp ngành kỹ thuật, điện toán, tài chính và quản trị kinh doanh thường xem Google, Microsoft, Amazon hoặc Meta là những nơi làm việc lý tưởng.
Nhiều người kỳ vọng bắt đầu sự nghiệp ở tuổi 25, liên tục thăng tiến, tích lũy cổ phiếu và tiết kiệm hưu trí trong suốt 30 hoặc 40 năm.
Con đường này vẫn có thể thực hiện được, nhưng không còn nên được xem là điều chắc chắn.
AI đang thay đổi cách các doanh nghiệp thực hiện nhiều công việc như lập trình, chăm sóc khách hàng, phân tích dữ liệu, tiếp thị và quản trị hành chính.
Một số vị trí truyền thống có thể bị thu hẹp hoặc thay đổi, trong khi những cơ hội mới xuất hiện trong các lĩnh vực kỹ thuật AI, an ninh mạng, trung tâm dữ liệu, quản trị hệ thống và giám sát công nghệ.
Điều quan trọng đối với người trẻ không phải là từ bỏ ngành công nghệ.
Thay vào đó, họ cần tránh xây dựng toàn bộ kế hoạch tài chính trên giả định rằng mình sẽ làm việc liên tục cho một công ty trong nhiều thập niên.
Một nhân viên 28 tuổi có thể thay đổi nơi làm việc nhiều lần trong suốt sự nghiệp.
Vì vậy, tiền tiết kiệm hưu trí cần có khả năng chuyển đổi khi thay đổi công việc, được đầu tư đa dạng và không phụ thuộc vào tương lai của một doanh nghiệp duy nhất.
- Bảy điều người lao động Mỹ nên điều chỉnh ngay từ bây giờ
- Xây dựng quỹ dự phòng đủ lớn
Theo lời khuyên tài chính truyền thống, mỗi gia đình nên có quỹ khẩn cấp đủ trang trải từ ba đến sáu tháng chi phí sinh hoạt thiết yếu.
Tuy nhiên, đối với người ở độ tuổi 50, đặc biệt những người giữ vị trí quản lý cao cấp hoặc làm công việc chuyên môn đặc biệt, khoản dự phòng này có thể chưa đủ.
Tùy hoàn cảnh, nên cân nhắc dự trữ từ chín đến mười hai tháng chi phí thiết yếu.
Ví dụ, nếu một gia đình cần 5.000 USD mỗi tháng để trang trải các khoản cần thiết, quỹ dự phòng từ chín đến mười hai tháng sẽ là:
45.000–60.000 USD.
Khoản tiền này nên được giữ trong những tài khoản dễ rút, tương đối ổn định, thay vì đầu tư vào những tài sản có mức rủi ro cao.
- Tăng mức đóng góp vào quỹ hưu trí khi còn làm việc
Sở Thuế Vụ Hoa Kỳ (IRS) cho phép người lao động từ 50 tuổi trở lên đóng góp thêm vào chương trình hưu trí.
Trong năm 2026, giới hạn đóng góp của nhân viên vào phần lớn các chương trình 401(k) như sau:
| Độ tuổi | Mức đóng góp tối đa năm 2026 |
| Dưới 50 tuổi | 24.500 USD |
| 50–59 tuổi | 32.500 USD |
| 60–63 tuổi | 35.750 USD |
| Từ 64 tuổi trở lên | 32.500 USD |
Các mức trên bao gồm khoản đóng góp bổ sung theo tuổi, với điều kiện chương trình hưu trí cho phép. Phần đóng góp của công ty được tính riêng.
Đặc biệt, người từ 60 đến 63 tuổi được hưởng mức đóng góp bổ sung cao hơn, tạo cơ hội tăng tốc tiết kiệm trong những năm cuối trước khi nghỉ hưu.
Từ năm 2026, một số người lao động có thu nhập cao phải thực hiện khoản đóng góp bổ sung theo hình thức Roth.
Người lao động cũng nên kiểm tra quyền lợi đóng góp đối ứng của công ty, điều kiện IRA và sự khác biệt về thuế giữa Traditional 401(k) và Roth 401(k).
- Giảm các khoản nợ có lãi suất cao
Một khoản trợ cấp nghỉ việc lớn có thể tạo cảm giác an toàn về tài chính trong thời gian đầu.
Tuy nhiên, nếu không có kế hoạch sử dụng hợp lý, khoản tiền này có thể nhanh chóng biến mất.
Nên ưu tiên giải quyết nợ thẻ tín dụng có lãi suất cao và những khoản vay đắt đỏ khác.
Đồng thời, cần xem xét lại tiền trả góp nhà, xe và những chi phí không thật sự cần thiết.
Việc trả hết khoản vay mua nhà có lãi suất thấp trước thời hạn không phải lúc nào cũng là lựa chọn tốt, đặc biệt nếu điều đó khiến gia đình thiếu tiền mặt để trang trải sinh hoạt hoặc bảo hiểm sức khỏe.
Mục tiêu là giảm chi phí cố định nhưng vẫn duy trì nguồn tiền dự phòng cần thiết.
- Đa dạng hóa các khoản đầu tư hưu trí
Nhân viên không nên để phần lớn tài sản hưu trí phụ thuộc vào cổ phiếu của chính công ty mình đang làm việc.
Một danh mục đầu tư đa dạng có thể bao gồm quỹ cổ phiếu thị trường rộng, trái phiếu, tiền mặt và những tài sản khác phù hợp với độ tuổi cùng khả năng chấp nhận rủi ro.
Người sắp nghỉ hưu cần đặc biệt xem xét liệu tài sản đầu tư có đủ sức chịu đựng một đợt thị trường chứng khoán sụt giảm mạnh hay không.
Đa dạng hóa không bảo đảm tránh được thua lỗ, nhưng giúp giảm sự phụ thuộc vào kết quả kinh doanh của một công ty duy nhất.
- Tạo thêm nguồn thu nhập ngoài công việc chính
Người lao động nên cân nhắc phát triển những nguồn thu nhập không hoàn toàn phụ thuộc vào một chủ nhân.
Một số lựa chọn gồm:
- Làm cố vấn chuyên môn.
- Giảng dạy hoặc huấn luyện nghề nghiệp.
- Nhận công việc tự do theo hợp đồng.
- Làm việc bán thời gian.
- Phát triển một cơ sở kinh doanh nhỏ sau khi đánh giá kỹ khả năng tài chính.
Đối với những chuyên gia công nghệ lớn tuổi, kinh nghiệm nhiều năm trong quản trị, điều hành, tài chính, an ninh mạng hoặc hệ thống phần mềm vẫn có thể rất hữu ích cho những doanh nghiệp nhỏ không đủ ngân sách tuyển dụng nhân sự cao cấp toàn thời gian.
Tuy nhiên, việc thành lập doanh nghiệp luôn có rủi ro. Không nên sử dụng phần lớn tiền hưu trí để đầu tư vào một dự án mới khi chưa đánh giá đầy đủ.
- Tiếp tục học hỏi những kỹ năng liên quan đến AI
Khả năng hiểu và sử dụng AI đang ngày càng quan trọng trong nhiều ngành nghề.
Người lao động không nhất thiết phải trở thành kỹ sư AI.
Họ có thể học cách sử dụng các công cụ AI để nâng cao năng suất, kiểm tra kết quả, quản lý công việc, bảo vệ dữ liệu và hỗ trợ quyết định kinh doanh.
Những nhân viên giàu kinh nghiệm, đồng thời biết ứng dụng công nghệ mới, có thể mở rộng cơ hội nghề nghiệp hơn so với người chỉ dựa vào kiến thức và trách nhiệm công việc cũ.
Đối với giới trẻ, việc liên tục cập nhật kỹ năng nên được xem là một khoản đầu tư dài hạn cho sự nghiệp.
- Chuẩn bị kế hoạch hưu trí dự phòng
Người sắp nghỉ hưu nên tính toán ít nhất ba trường hợp.
Trường hợp thứ nhất – Nghỉ hưu theo kế hoạch: Tiếp tục làm việc đến tuổi nghỉ hưu đã dự định.
Trường hợp thứ hai – Phải nghỉ việc sớm: Bị mất việc hoặc chấp thuận chương trình nghỉ việc trước tuổi dự định vài năm.
Trường hợp thứ ba – Chuyển sang công việc có thu nhập thấp hơn: Làm cố vấn, nhận hợp đồng ngắn hạn hoặc làm bán thời gian trước khi nghỉ hưu hoàn toàn.
Mỗi trường hợp cần tính đến tiền tiết kiệm, thuế, bảo hiểm sức khỏe, thời điểm nhận Social Security, chi phí nhà ở và lạm phát.
Một kế hoạch hưu trí chỉ thành công khi người lao động tiếp tục có việc làm ổn định đến tuổi 67 sẽ rất dễ bị ảnh hưởng nếu xảy ra biến cố bất ngờ.
- Trước khi chấp thuận nghỉ việc tự nguyện, hãy trả lời năm câu hỏi quan trọng
Một chương trình hỗ trợ nghỉ việc có thể mang lại lợi ích cho người đã chuẩn bị đầy đủ về tài chính hoặc muốn chuyển sang nghề nghiệp khác.
Tuy nhiên, số tiền trợ cấp hấp dẫn không có nghĩa đó luôn là quyết định đúng.
Trước khi ký thỏa thuận, người lao động cần xem xét năm vấn đề.
- Tôi thực sự sẽ nhận được bao nhiêu tiền?
Cần tính khoản trợ cấp sau thuế và xác định công ty có thanh toán tiền nghỉ phép chưa sử dụng, tiền thưởng hoặc các khoản thù lao khác hay không.
- Bảo hiểm sức khỏe của tôi sẽ ra sao?
Cần xác nhận ngày bảo hiểm do công ty cung cấp chấm dứt và chi phí để mua bảo hiểm thay thế.
- Điều gì xảy ra với 401(k) và cổ phiếu công ty?
Kiểm tra quyền sở hữu cổ phiếu, thời hạn thực hiện quyền mua cổ phiếu và những lựa chọn chuyển tiền hưu trí sang tài khoản khác.
Đặc biệt, người lao động nghỉ việc trong hoặc sau năm họ tròn 55 tuổi có thể đủ điều kiện được miễn khoản thuế phạt 10% khi rút tiền trước tuổi 59½ từ chương trình hưu trí đủ điều kiện của chủ nhân đó.
Ngoại lệ này thường không áp dụng cho IRA.
- Tôi có đủ tiền sinh sống nếu thất nghiệp từ 12 đến 24 tháng không?
Hãy tính chi phí thiết yếu và nguồn tiền mặt có sẵn mà không giả định sẽ lập tức tìm được công việc mới.
- Tôi có đang từ bỏ quyền lợi pháp lý nào không?
Theo luật liên bang Hoa Kỳ, nhân viên từ 40 tuổi trở lên được hưởng một số biện pháp bảo vệ đặc biệt khi ký văn bản từ bỏ quyền khiếu nại về kỳ thị tuổi tác.
Tùy loại thỏa thuận và chương trình, luật liên bang thường yêu cầu công ty dành ít nhất 21 hoặc 45 ngày để nhân viên xem xét, cùng với bảy ngày để hủy bỏ quyết định sau khi ký.
Trong những trường hợp có quyền lợi tài chính lớn, nên tham khảo luật sư chuyên về lao động trước khi chấp thuận.
- Tiết kiệm đều đặn có thể tạo ra sự khác biệt lớn như thế nào?
Đối với người trẻ, bắt đầu tiết kiệm sớm có thể giúp giảm bớt ảnh hưởng của những thay đổi nghề nghiệp trong tương lai.
Giả sử một người đầu tư 500 USD mỗi tháng trong 30 năm vào một danh mục đầu tư đa dạng.
Nếu lợi nhuận trung bình giả định là 6% mỗi năm, tính theo lãi kép hàng tháng, kết quả ước tính sẽ như sau:
| Khoản mục | Số tiền |
| Đầu tư hàng tháng | 500 USD |
| Thời gian đầu tư | 30 năm |
| Tổng tiền tự đóng góp | 180.000 USD |
| Lợi nhuận đầu tư tích lũy giả định | Khoảng 322.000 USD |
| Tổng giá trị tài khoản dự kiến | Khoảng 502.000 USD |
Đây chỉ là ví dụ minh họa, chưa tính thuế, phí và lạm phát. Lợi nhuận thực tế thay đổi theo thị trường và không được bảo đảm.
Điểm quan trọng là tiền đầu tư có nhiều thời gian hơn để tăng trưởng nhờ lãi kép khi bắt đầu tiết kiệm từ sớm.
Tuy nhiên, người đang tiến gần tuổi hưu vẫn có thể cải thiện đáng kể tình hình tài chính bằng cách tăng mức tiết kiệm, giảm nợ và tránh rút tiền hưu trí quá sớm.
- Bài học lớn nhất: Đừng để tương lai hưu trí phụ thuộc vào một công ty
Sự chuyển đổi của ngành công nghệ mang lại một bài học không chỉ dành riêng cho nhân viên Thung Lũng Silicon.
Một công ty vẫn có thể đạt lợi nhuận cao, mở rộng kinh doanh và đầu tư hàng trăm tỷ Mỹ kim vào công nghệ mới, đồng thời giảm nhân sự tại một số bộ phận.
Sự phát triển của doanh nghiệp không đồng nghĩa với việc làm của từng nhân viên luôn được bảo đảm.
Trí tuệ nhân tạo có thể tạo ra nhiều ngành nghề mới, nâng cao năng suất và thúc đẩy nền kinh tế. Nhưng công nghệ này cũng có thể thay thế hoặc làm thay đổi đáng kể một số công việc hiện nay.
Ảnh hưởng lâu dài đối với thị trường lao động vẫn chưa thể xác định đầy đủ.
Đối với người ở độ tuổi 50–60, độc lập tài chính ngày càng có nghĩa là phải chuẩn bị cho khả năng nghỉ việc sớm hơn dự định.
Đối với giới trẻ, điều đó có nghĩa là cần tiết kiệm đều đặn, liên tục nâng cao năng lực chuyên môn và tránh phụ thuộc quá nhiều vào cổ phiếu công ty hoặc một con đường nghề nghiệp duy nhất.
Quyền lợi hưu trí quan trọng nhất không chỉ là những gì công ty hứa hẹn cung cấp, mà còn là nền tảng tài chính do chính mỗi người xây dựng và có thể duy trì dù công việc thay đổi.
Trong lúc Google, Microsoft và các tập đoàn công nghệ lớn đầu tư mạnh vào tương lai của trí tuệ nhân tạo, người lao động Mỹ cũng cần đầu tư cho tương lai của chính mình.
Đó phải là một tương lai có đủ sự ổn định tài chính để tiếp tục cuộc sống, ngay cả khi công việc từng được xem là lâu dài không còn tồn tại.
-Nguyễn Bách Khoa-
Nguồn tham khảo
- Reuters, ngày 4/11/2026: Google mở rộng chương trình tự nguyện nghỉ việc sang nhiều quốc gia.
- Microsoft Official Blog, ngày 26/10/2026: Thông báo chương trình Voluntary Exit Offer.
- CBS News: Microsoft triển khai chương trình tự nguyện nghỉ việc dành cho khoảng 60.000 nhân viên đủ điều kiện.
- MarketWatch, tháng 11/2026: Chi tiêu đầu tư gần 500 tỷ USD của các tập đoàn công nghệ lớn.
- Internal Revenue Service (IRS): Giới hạn đóng góp vào chương trình 401(k) năm 2026.
- Equal Employment Opportunity Commission (EEOC): Quyền lợi pháp lý của người lao động khi ký thỏa thuận nghỉ việc.
- Social Security Administration (SSA): Quy định về Social Security và ghi danh Medicare.
Lưu ý của Ban Biên Tập HuuTri.org: Bài viết nhằm cung cấp thông tin và kiến thức tài chính tổng quát. Các quyết định liên quan đến nghỉ việc, tiền hưu trí, thuế và bảo hiểm cần được xem xét theo hoàn cảnh riêng của từng người. Độc giả nên tham khảo chuyên viên tài chính, thuế hoặc luật sư có chuyên môn khi cần thiết.