HuuTri.org – Phần 1 trong loạt hai bài viết về tài chánh và hoạch định hưu trí dành cho cộng đồng người Việt tại Hoa Kỳ.
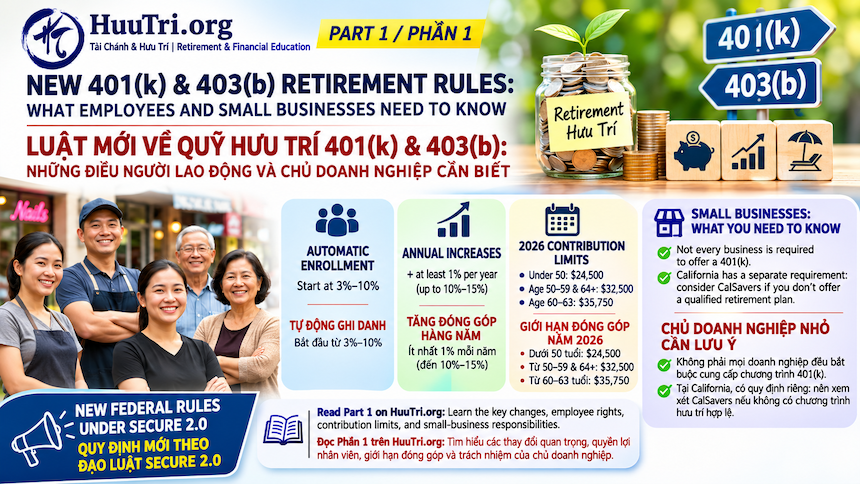 Một thay đổi quan trọng trong hệ thống hưu trí Hoa Kỳ đang tạo điều kiện thuận lợi hơn cho người lao động tự động tham gia các chương trình tiết kiệm hưu trí, gia tăng mức đóng góp theo thời gian và xây dựng nền tảng tài chánh vững chắc cho tuổi già.
Đối với nhiều người Mỹ gốc Việt, đặc biệt là những người làm việc tại các doanh nghiệp nhỏ, nhà hàng gia đình, tiệm nail, cửa hàng bán lẻ và các cơ sở dịch vụ, việc tích lũy tiền hưu trí vẫn là một thử thách lớn.
Nhiều người chủ yếu trông cậy vào tiền An Sinh Xã Hội (Social Security) vì nơi làm việc không cung cấp chương trình hưu trí 401(k), 403(b), tiền hưu bổng hoặc bất kỳ chương trình tiết kiệm hưu trí nào khác.
Một số người tuy được chủ nhân cung cấp chương trình hưu trí nhưng không tham gia vì chưa hiểu rõ quyền lợi hoặc lo ngại số tiền thực lãnh mỗi tháng sẽ giảm.
Những cải tổ theo đạo luật SECURE 2.0 của liên bang nhằm thay đổi tình trạng này.
Tuy nhiên, có một điểm quan trọng cần lưu ý: Luật mới của liên bang không bắt buộc tất cả các doanh nghiệp nhỏ phải thiết lập chương trình 401(k), và người lao động vẫn có quyền từ chối tham gia.
- Tìm hiểu những quy định mới về hưu trí của liên bang
Đạo luật SECURE 2.0, được ban hành vào tháng 12 năm 2022, đưa ra những quy định về việc tự động ghi danh người lao động vào nhiều chương trình hưu trí 401(k) và 403(b) mới được thiết lập, áp dụng cho các niên độ chương trình bắt đầu từ năm 2025.
Mục tiêu là khuyến khích người lao động Hoa Kỳ tích lũy tiền hưu trí mà không cần phải tự thực hiện thủ tục ghi danh ban đầu.
Theo những quy định mới:
- Người lao động đủ điều kiện sẽ được tự động ghi danh vào chương trình hưu trí thuộc diện áp dụng, trừ khi họ từ chối tham gia.
- Mức đóng góp mặc định ban đầu từ 3% đến 10% tiền lương đủ điều kiện.
- Tỷ lệ đóng góp tự động tăng thêm một điểm phần trăm mỗi năm cho đến khi đạt mức quy định.
- Mức đóng góp tự động cuối cùng phải nằm trong khoảng từ 10% đến 15%.
- Người lao động có quyền thay đổi tỷ lệ đóng góp hoặc ngừng tham gia.
Cần phân biệt rằng mức 15% không phải là tỷ lệ đóng góp tối đa mà người lao động được phép lựa chọn.
Đây là giới hạn của mức tăng đóng góp tự động theo quy định. Người lao động có thể tự nguyện đóng góp với tỷ lệ cao hơn, tùy theo điều khoản của chương trình, mức lương và giới hạn hằng năm do Sở Thuế Vụ Hoa Kỳ (IRS) ấn định.
- Luật mới khác với các chương trình hưu trí trước đây như thế nào?
Trước đây, nhiều doanh nghiệp yêu cầu nhân viên phải tự điền đơn ghi danh, lựa chọn tỷ lệ đóng góp và phương thức đầu tư trước khi tham gia chương trình 401(k).
Những người không thực hiện thủ tục này thường không tích lũy được khoản tiền hưu trí nào qua chương trình của chủ nhân.
Quy định mới đảo ngược phương thức đó: người lao động được tự động ghi danh, trừ khi họ chủ động từ chối.
| Nội dung | Phương thức trước đây | Quy định mới đối với các chương trình thuộc diện áp dụng |
| Ghi danh | Nhân viên tự ghi danh | Tự động ghi danh |
| Mức đóng góp ban đầu | Nhân viên lựa chọn | Mặc định từ 3%–10% |
| Gia tăng hằng năm | Tùy chương trình | Tự động tăng 1 điểm phần trăm |
| Mức đóng góp tự động cuối cùng | Tùy chương trình | Từ 10%–15% |
| Quyền từ chối tham gia | Có | Có |
| Tiền đóng góp đối ứng của chủ nhân | Tùy chương trình | Tùy chương trình |
Một số doanh nghiệp đã áp dụng phương thức tự động ghi danh từ trước. Điểm khác biệt là luật mới bắt buộc nhiều chương trình hưu trí mới phải áp dụng phương thức này, ngoại trừ các trường hợp được miễn trừ.
Thí dụ: Một nhân viên có mức lương $50,000 mỗi năm
Giả sử nhân viên bắt đầu với tỷ lệ đóng góp 3% và mỗi năm tự động tăng thêm một điểm phần trăm.
| Năm tham gia | Tỷ lệ đóng góp | Số tiền đóng góp hằng năm |
| Năm thứ 1 | 3% | $1,500 |
| Năm thứ 2 | 4% | $2,000 |
| Năm thứ 3 | 5% | $2,500 |
| Năm thứ 4 | 6% | $3,000 |
| Năm thứ 5 | 7% | $3,500 |
| Năm thứ 6 | 8% | $4,000 |
| Năm thứ 7 | 9% | $4,500 |
| Năm thứ 8 | 10% | $5,000 |
Phương thức tăng dần này giúp người lao động tích lũy thêm tiền hưu trí mà không phải dành ngay một phần quá lớn trong tiền lương khi mới bắt đầu tham gia.
- Người lao động được phép đóng góp bao nhiêu trong năm 2026?
Sở Thuế Vụ Hoa Kỳ đã gia tăng giới hạn đóng góp của người lao động vào phần lớn các chương trình 401(k) và 403(b) trong năm 2026.
| Độ tuổi | Mức đóng góp thông thường | Khoản đóng góp bổ sung (Catch-up) | Tổng mức tối đa mỗi năm |
| Dưới 50 tuổi | $24,500 | Không có | $24,500 |
| Từ 50–59 tuổi | $24,500 | $8,000 | $32,500 |
| Từ 60–63 tuổi | $24,500 | $11,250 | $35,750 |
| Từ 64 tuổi trở lên | $24,500 | $8,000 | $32,500 |
Khoản đóng góp bổ sung đặc biệt dành cho người từ 60 đến 63 tuổi là một cơ hội đáng kể để gia tăng tiền tiết kiệm trong những năm cuối của sự nghiệp.
Tiền đóng góp của chủ nhân thường được tính riêng, không nằm trong giới hạn đóng góp cá nhân của người lao động nêu trên.
Trong năm 2026, tổng mức đóng góp thông thường của cả chủ nhân và nhân viên có thể lên đến $72,000, chưa kể các khoản đóng góp bổ sung đủ điều kiện.
Kể từ năm 2026, một số nhân viên có mức lương năm trước từ chủ nhân bảo trợ chương trình vượt quá $150,000 phải thực hiện khoản đóng góp bổ sung dưới hình thức Roth, tức là sử dụng tiền đã đóng thuế.
Các giới hạn này có thể được điều chỉnh trong những năm tiếp theo.
- Người lao động có quyền từ chối hoặc tự lựa chọn mức đóng góp không?
Có. Tự động ghi danh không có nghĩa là bắt buộc người lao động phải đóng góp tiền vào quỹ hưu trí.
Người lao động thông thường có quyền:
- Từ chối tham gia hoàn toàn.
- Lựa chọn tỷ lệ đóng góp thấp hơn hoặc cao hơn mức mặc định.
- Thay đổi tỷ lệ đóng góp theo thủ tục của chương trình.
- Ngừng đóng góp trong tương lai.
- Lựa chọn các phương thức đầu tư hiện có trong chương trình.
- Lựa chọn Traditional 401(k) hoặc Roth 401(k) nếu chủ nhân cung cấp cả hai.
Tuy nhiên, nhân viên không thể yêu cầu chủ nhân chuyển tiền đóng góp của chương trình 401(k) vào một trương mục đầu tư bên ngoài do mình tự lựa chọn.
Những người đang gặp khó khăn về tài chánh có thể bắt đầu với một khoản đóng góp nhỏ và gia tăng khi hoàn cảnh kinh tế gia đình được cải thiện.
- Chủ doanh nghiệp nhỏ không cung cấp chương trình hưu trí thì sao?
Đây là một câu hỏi đặc biệt quan trọng đối với cộng đồng doanh nghiệp người Việt tại Hoa Kỳ.
Luật tự động ghi danh của liên bang không bắt buộc mọi doanh nghiệp phải thiết lập chương trình hưu trí cho nhân viên.
Những trường hợp thường được miễn áp dụng quy định tự động ghi danh mới bao gồm:
- Doanh nghiệp có từ 10 nhân viên trở xuống.
- Doanh nghiệp hoạt động chưa đủ ba năm.
- Các chương trình hưu trí được thiết lập trước ngày 29 tháng 12 năm 2022.
- Một số chương trình hưu trí của chính phủ và các tổ chức tôn giáo.
- Những chương trình khác đủ điều kiện miễn trừ theo luật.
Chương trình 403(b) chủ yếu dành cho nhân viên trường công lập, các tổ chức bất vụ lợi đủ điều kiện và một số chức sắc tôn giáo.
Các doanh nghiệp hoạt động vì lợi nhuận, chẳng hạn như tiệm nail, nhà hàng hoặc cửa hàng bán lẻ, thường có thể lựa chọn chương trình 401(k), SIMPLE IRA hoặc những chương trình hưu trí thích hợp khác.
Tuy nhiên, luật của từng tiểu bang có thể đặt ra những yêu cầu bổ sung đối với chủ doanh nghiệp.
- Các doanh nghiệp nhỏ tại California phải tuân theo quy định riêng của tiểu bang
California là một trong những tiểu bang có cộng đồng doanh nghiệp người Việt lớn nhất tại Hoa Kỳ.
Theo luật hưu trí của California, các doanh nghiệp đủ điều kiện có ít nhất một nhân viên thường phải cung cấp một chương trình hưu trí hợp lệ hoặc ghi danh với CalSavers.
Hạn chót ghi danh dành cho các doanh nghiệp mới thuộc diện áp dụng, có từ một đến bốn nhân viên, là ngày 31 tháng 12 năm 2025.
CalSavers là chương trình tiết kiệm hưu trí do tiểu bang California hỗ trợ, cho phép người lao động đóng góp vào trương mục hưu trí cá nhân (IRA) thông qua việc khấu trừ tiền lương.
Chương trình đặc biệt hữu ích đối với những nhân viên làm việc tại các doanh nghiệp không cung cấp quỹ hưu trí riêng.
| Nội dung | Chương trình 401(k)/403(b) thuộc diện áp dụng luật mới | CalSavers |
| Tỷ lệ đóng góp mặc định ban đầu | 3%–10% | 5% |
| Gia tăng tự động hằng năm | 1 điểm phần trăm | 1 điểm phần trăm |
| Mức đóng góp tự động cuối cùng | 10%–15% | 8% |
| Tiền đóng góp đối ứng của chủ nhân | Có thể có | Không được phép |
| Loại trương mục | Chương trình hưu trí tại nơi làm việc | Mặc định là Roth IRA |
Người lao động tham gia CalSavers có thể thay đổi tỷ lệ đóng góp hoặc từ chối tham gia.
Trương mục hưu trí thuộc quyền sở hữu của người lao động và thông thường vẫn được giữ nguyên khi họ chuyển sang nơi làm việc khác.
Chủ doanh nghiệp có trách nhiệm ghi danh, cung cấp thông tin nhân viên và thực hiện việc khấu trừ tiền lương theo quy định, nhưng không phải đóng góp tiền vào CalSavers cho nhân viên.
Thí dụ: Một chủ tiệm nail người Việt tại California có ba nhân viên có thể được miễn quy định tự động ghi danh của liên bang nhưng vẫn phải tuân thủ luật tiết kiệm hưu trí của California.
Một số tiểu bang khác cũng có những chương trình tiết kiệm hưu trí tương tự. Chủ doanh nghiệp cần tìm hiểu quy định tại tiểu bang nơi mình hoạt động.
- Những chương trình hưu trí nào thích hợp cho các doanh nghiệp nhỏ?
Các chủ doanh nghiệp có nhiều lựa chọn để cung cấp quyền lợi hưu trí cho nhân viên.
| Chương trình | Đặc điểm chính |
| Traditional 401(k) | Linh động về mức đóng góp; chủ nhân có thể đóng góp đối ứng tùy theo chương trình |
| Safe Harbor 401(k) | Đơn giản hóa một số thủ tục kiểm tra tuân thủ; thường yêu cầu chủ nhân đóng góp theo quy định |
| SIMPLE IRA | Thủ tục quản trị tương đối đơn giản; yêu cầu chủ nhân đóng góp |
| SEP IRA | Chủ nhân đóng góp; thích hợp với nhiều doanh nghiệp nhỏ và người tự kinh doanh |
| CalSavers | Chương trình IRA do tiểu bang hỗ trợ; không yêu cầu chủ nhân đóng góp |
| Individual IRA | Người lao động tự mở trương mục hưu trí cá nhân, theo giới hạn của IRS |
Các doanh nghiệp nhỏ đủ điều kiện cũng có thể được hưởng tín dụng thuế của liên bang để bù đắp một phần chi phí thiết lập chương trình hưu trí và một số khoản đóng góp cho nhân viên.
Chủ doanh nghiệp nên tham khảo ý kiến của kế toán viên, công ty phụ trách tiền lương hoặc chuyên viên quản trị chương trình hưu trí để lựa chọn phương thức phù hợp.
Một cơ hội mới cho người lao động và doanh nghiệp người Việt
Những cải tổ về hưu trí của liên bang là một nỗ lực quan trọng nhằm mở rộng cơ hội tiết kiệm hưu trí cho người lao động Hoa Kỳ.
Đối với các doanh nghiệp người Việt, việc cung cấp chương trình hưu trí không chỉ giúp giữ chân nhân viên, thu hút nhân lực mà còn góp phần cải thiện đời sống tài chánh của người lao động khi về hưu.
Đối với nhân viên, phương thức tự động ghi danh giúp vượt qua một trong những trở ngại lớn nhất của việc tiết kiệm hưu trí: bắt đầu thực hiện.
Tuy nhiên, mỗi người vẫn cần lựa chọn mức đóng góp phù hợp với khả năng tài chánh, tìm hiểu những rủi ro đầu tư và chủ động hoạch định tương lai của mình.
-Phan Trần Hương-
Đón đọc Phần 2: Tiết Kiệm $100 Hay $200 Mỗi Tháng Có Thể Thay Đổi Cuộc Sống Hưu Trí Của Bạn Như Thế Nào?
Trong phần tiếp theo, HuuTri.org sẽ phân tích những thí dụ cụ thể về số tiền người lao động có thể tích lũy sau 10 hoặc 20 năm, so sánh các mức đóng góp khác nhau, tìm hiểu lợi ích từ tiền đóng góp đối ứng của chủ nhân và những cơ hội gia tăng tiết kiệm dành cho người từ 50 tuổi trở lên.
Lưu ý: Bài viết nhằm cung cấp kiến thức tổng quát. Các quy định về hưu trí, thuế và điều kiện tham gia có thể khác nhau tùy theo hoàn cảnh cá nhân và điều khoản của từng chương trình.