Medicare cung cấp sự bảo vệ rộng rãi, nhưng không bảo vệ toàn bộ
Một trong những sai lầm tốn kém nhất khi nghỉ hưu là cho rằng Medicare bảo hiểm mọi dịch vụ người lớn tuổi có thể cần. Medicare không làm như vậy. Ngay cả khi dịch vụ được bảo hiểm, người thụ hưởng vẫn có thể phải trả tiền khấu trừ và đồng bảo hiểm.
Dưới đây là tám khoảng trống lớn mà độc giả Huutri.org nên chuẩn bị.
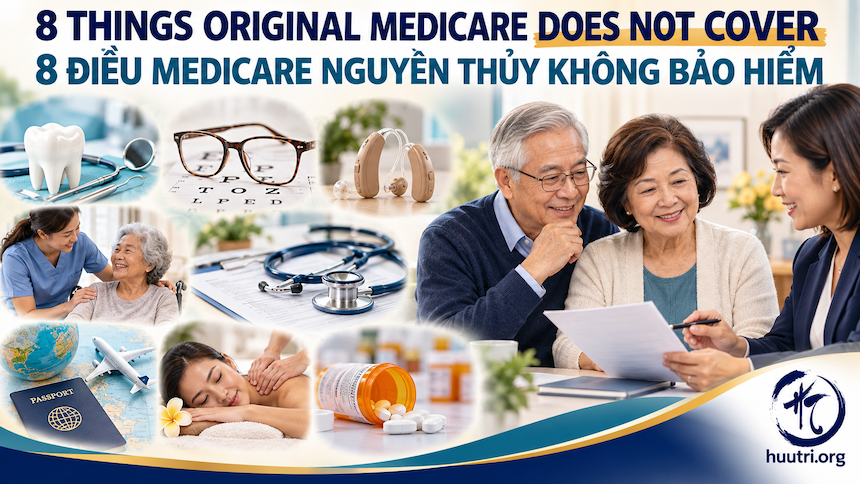 1. Phần lớn dịch vụ nha khoa định kỳ
Medicare Nguyên Thủy thường không bảo hiểm làm sạch răng, trám răng, mão răng, răng giả, cấy ghép hoặc phần lớn các trường hợp nhổ răng định kỳ. Medicare có thể bảo hiểm một số dịch vụ nha khoa giới hạn liên quan trực tiếp đến một số phương pháp điều trị y khoa được bảo hiểm, nhưng việc phục hồi răng thông thường vẫn là một khoảng trống lớn.
Chuẩn bị trước: So sánh giới hạn nha khoa của Medicare Advantage, bảo hiểm nha khoa riêng, phòng khám cộng đồng và một quỹ tiết kiệm dành riêng cho nha khoa.
2. Khám mắt định kỳ và phần lớn kính mắt
Medicare Nguyên Thủy không bảo hiểm đo khúc xạ định kỳ để kê toa kính mắt hoặc kính áp tròng. Medicare có bảo hiểm một số dịch vụ y khoa về mắt và một cặp kính gọng tiêu chuẩn hoặc kính áp tròng sau mỗi ca giải phẫu đục thủy tinh thể được bảo hiểm có đặt thủy tinh thể nhân tạo.
Chuẩn bị trước: Khi so sánh chương trình, hãy phân biệt khoản trợ cấp thị lực định kỳ với quyền lợi điều trị bệnh mắt.
3. Máy trợ thính và khám để lắp máy
Phần B có thể bảo hiểm kiểm tra chẩn đoán thính lực và thăng bằng cần thiết về mặt y khoa, nhưng Medicare Nguyên Thủy không bảo hiểm máy trợ thính hoặc cuộc khám chỉ nhằm lắp máy.
Chuẩn bị trước: So sánh khoản trợ cấp, giới hạn nhà cung cấp, bảo hành, dịch vụ theo dõi và lựa chọn máy không cần toa khi thích hợp.
4. Chăm sóc dài hạn mang tính hỗ trợ sinh hoạt
Medicare không chi trả chăm sóc dài hạn khi nhu cầu chính là trợ giúp các sinh hoạt hằng ngày, chẳng hạn tắm rửa, thay quần áo, ăn uống, đi vệ sinh hoặc giám sát an toàn.
Medicare có thể bảo hiểm dịch vụ giới hạn tại cơ sở điều dưỡng chuyên môn hoặc chăm sóc y tế tại nhà khi đáp ứng nghiêm ngặt các điều kiện y khoa và điều kiện cá nhân. Medicare không trở thành bảo hiểm vô thời hạn cho viện dưỡng lão, cơ sở sinh hoạt có trợ giúp hoặc chăm sóc tại nhà suốt ngày đêm.
Chuẩn bị trước: Trước khi khủng hoảng xảy ra, hãy cân nhắc tiền tiết kiệm cá nhân, sự hỗ trợ của gia đình, bảo hiểm chăm sóc dài hạn, hoạch định Medicaid với chuyên viên hội đủ năng lực và các dịch vụ dành cho người cao niên tại địa phương.
5. Khám sức khỏe toàn diện định kỳ
Medicare bảo hiểm buổi khám phòng ngừa “Welcome to Medicare” một lần và buổi khám Wellness hằng năm, nhưng đây không phải các cuộc khám sức khỏe toàn diện truyền thống. Xét nghiệm chẩn đoán bổ sung hoặc thảo luận vấn đề y tế mới có thể phát sinh chi phí.
Chuẩn bị trước: Hỏi phòng khám buổi hẹn sẽ được mã hóa như thế nào và có dịch vụ nào bị tính thêm phí hay không.
6. Phần lớn dịch vụ chăm sóc ngoài Hoa Kỳ
Medicare Nguyên Thủy thường không bảo hiểm dịch vụ y tế ngoài Hoa Kỳ, ngoại trừ một số trường hợp giới hạn liên quan đến cấp cứu và vị trí địa lý.
Một số hợp đồng Medigap và chương trình Medicare Advantage cung cấp quyền lợi cấp cứu khi du lịch nước ngoài ở mức giới hạn. Tiền khấu trừ, giới hạn thời gian và mức tối đa trọn đời có thể được áp dụng.
Chuẩn bị trước: Người thường xuyên du lịch nên so sánh quyền lợi cấp cứu ở nước ngoài, đồng thời cân nhắc bảo hiểm y tế du lịch và bảo hiểm di tản y tế.
7. Thẩm mỹ, xoa bóp và phần lớn dịch vụ concierge
Medicare Nguyên Thủy thường không bảo hiểm giải phẫu thẩm mỹ, trừ khi cần thiết vì thương tích do tai nạn hoặc để cải thiện chức năng của một bộ phận cơ thể bị dị dạng. Medicare không bảo hiểm trị liệu xoa bóp. Phí hội viên hoặc phí giữ chỗ của dịch vụ y tế concierge thường cũng không được bảo hiểm, dù Medicare có thể chi trả riêng cho một số dịch vụ y tế đủ điều kiện do bác sĩ tham gia Medicare cung cấp.
Chuẩn bị trước: Yêu cầu bản liệt kê bằng văn bản, phân biệt dịch vụ y tế được bảo hiểm với phí hội viên hoặc dịch vụ tự chọn không được bảo hiểm.
8. Thuốc ngoại trú khi không có Phần D—và dịch vụ của bác sĩ đã rút khỏi Medicare
Chỉ có Medicare Nguyên Thủy không cung cấp bảo hiểm rộng rãi cho thuốc theo toa ngoại trú. Phần B bảo hiểm một số thuốc trong những trường hợp giới hạn, nhưng phần lớn thuốc mua tại nhà thuốc cần Phần D hoặc bảo hiểm thuốc khác.
Medicare cũng thường không chi trả dịch vụ của bác sĩ đã chính thức rút khỏi Medicare—opted out—ngoại trừ một số tình trạng cấp cứu hoặc khẩn cấp giới hạn. Hợp đồng tư nhân có thể khiến bệnh nhân phải chịu toàn bộ chi phí.
Chuẩn bị trước: Duy trì bảo hiểm thuốc tương đương hoặc tốt hơn Medicare, kiểm tra từng loại thuốc trong danh mục và xác nhận tình trạng tham gia Medicare của bác sĩ trước khi nhận dịch vụ không khẩn cấp.
“Không được bảo hiểm” khác với “không được trả toàn bộ”
Sau khi người thụ hưởng trả tiền khấu trừ, Medicare Nguyên Thủy thường chi trả 80% mức giá Medicare chấp thuận cho dịch vụ Phần B được bảo hiểm. Phần 20% còn lại không phải là dịch vụ không được bảo hiểm; đó là phần đồng bảo hiểm của người thụ hưởng. Medicare Nguyên Thủy cũng không có mức tự trả tối đa hằng năm.
Medigap có thể giúp trả một số khoản chia sẻ chi phí Phần A và Phần B, nhưng thường không lấp các khoảng trống nha khoa, thị lực, thính lực hoặc chăm sóc dài hạn định kỳ nêu trên. Medicare Advantage có thể cung cấp thêm quyền lợi và có mức tự trả y tế tối đa hằng năm, nhưng mạng lưới, chấp thuận trước, khoản đồng trả và điều khoản loại trừ vẫn được áp dụng.
Tự bảo vệ trước khi nhận dịch vụ
Hãy hỏi bốn câu:
- Medicare có bảo hiểm dịch vụ này đối với chẩn đoán và hoàn cảnh của tôi không?
- Cơ sở hoặc chuyên viên y tế có chấp nhận mức thanh toán do Medicare ấn định hoặc thuộc mạng lưới chương trình của tôi không?
- Có cần chấp thuận trước không?
- Tổng chi phí ước tính tôi phải trả là bao nhiêu?
Người có Medicare Nguyên Thủy có thể nhận Advance Beneficiary Notice—Thông Báo Trước Cho Người Thụ Hưởng—khi cơ sở hoặc chuyên viên y tế cho rằng Medicare có thể không chi trả. Thông báo phải mô tả dịch vụ và chi phí ước tính. Đây không chỉ là một mẫu giấy để ký mà không đọc.
Nếu yêu cầu thanh toán bị từ chối, hãy đọc Medicare Summary Notice (MSN) hoặc Explanation of Benefits (EOB) của chương trình và làm theo hướng dẫn kháng nghị. Quyết định từ chối ban đầu không phải lúc nào cũng là câu trả lời cuối cùng.
Điều cần ghi nhớ
Medicare bảo vệ người Hưu Trí trước nhiều chi phí y tế, nhưng không được thiết kế để trả mọi nhu cầu liên quan đến sức khỏe. Kế hoạch nghỉ hưu an toàn nhất phải dành tiền và bảo hiểm cho các khoảng trống—không chỉ dựa vào những dịch vụ được ghi trên thẻ Medicare.
-Nguyễn Bách Khoa-
Nguồn tham khảo và đọc thêm